대한민국 국민 2명 중 1명이 가지고 있는 내 집 마련의 필수 열쇠, 바로 '주택청약통장'입니다. 하지만 최근 국토교통부가 청약 제도의 실효성을 높이고 청년 및 무주택 서민의 자산 형성을 지원하기 위해 청약통장 관련 주요 규정을 대대적으로 개편했습니다.
가장 충격적이면서도 중요한 변화는 공공분양 당첨의 절대적 기준이 되는 '월 납입 인정 금액'이 41년 만에 기존 10만 원에서 '25만 원'으로 대폭 상향되었다는 점입니다. 이뿐만 아니라 민영주택만 청약할 수 있었던 과거의 '청약예금·부금' 통장을 모든 주택에 청약 가능한 '주택청약종합저축'으로 전환할 수 있는 길이 전면 개방되었습니다.
이 제도를 모르고 과거처럼 월 10만 원만 자동이체하고 있다면, 남들은 25만 원씩 인정받아 당첨 순위에서 몇 배나 빠르게 치고 나갈 때 뒤처질 수밖에 없습니다. 이번 글에서는 개편된 청약 인정 금액의 핵심 원리와 과거 통장 전환 시 얻는 혜택, 그리고 연말정산 소득공제 극대화 팁까지 완벽히 정리해 드립니다.
1. 41년 만의 개편: 월 납입 인정 한도 25만 원 상향의 의미
공공분양주택(LH, SH, 3기 신도시 등)의 일반공급 당첨자를 가르는 기준은 '청약 가점'이 아니라, 오직 '청약통장 총 저축총액(매달 얼마를 꾸준히 인정받았는가)'입니다.
- 과거 제도: 한 달에 50만 원을 입금하더라도 공공분양 심사에서는 오직 월 10만 원(연간 120만 원)까지만 납입액으로 인정해 주었습니다.
- 개편 제도: 월 인정 한도가 25만 원(연간 300만 원)으로 2.5배 확대되었습니다.
- 당첨 합격선 단축 효과:
- 수도권 공공분양 당첨 안정권은 보통 총 납입인정액 1,500만~2,000만 원 선입니다.
- 과거에는 매달 10만 원씩 12년
15년 이상을 부어야 도달할 수 있었으나, 월 25만 원씩 채워 넣으면 약 56년 만에 당첨 가시권에 도달할 수 있게 되어 젊은 세대의 당첨 기회가 획기적으로 앞당겨졌습니다.
2. 청약통장 보유자가 지금 즉시 해야 할 행동 수칙
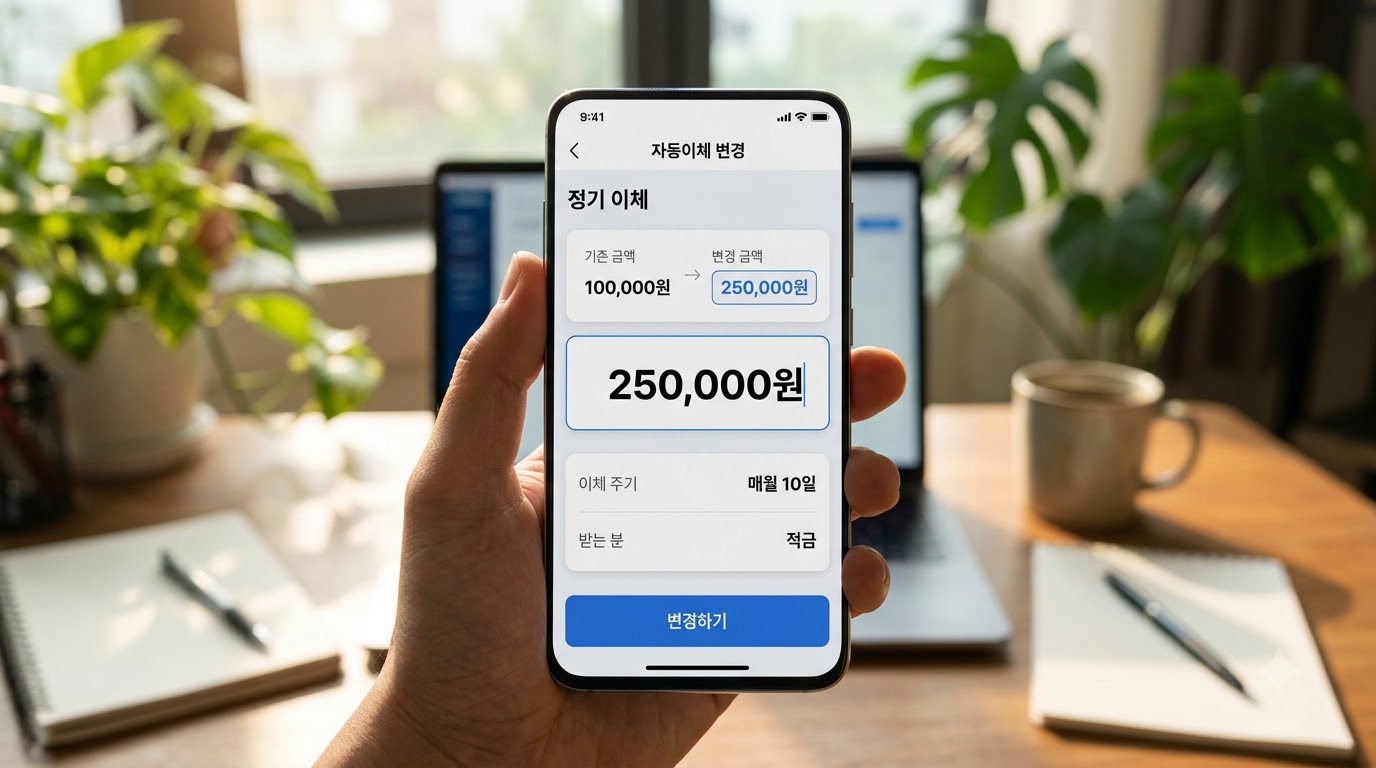
제도가 바뀌었다고 해서 은행이 내 자동이체 금액을 알아서 25만 원으로 올려주지 않습니다.
- 자동이체 변경: 거래 중인 은행(국민, 신한, 우리, 하나, 농협, 기업 등) 앱을 켭니다.
- 이체 관리 진입: [이체] > [자동이체 관리]에서 주택청약종합저축 계좌를 찾습니다.
- 금액 수정: 매월 납입 금액을 기존 10만 원에서 '25만 원'으로 증액 변경합니다.
- (주의: 당장 월 25만 원이 부담스러운 분들은 기존 10만 원을 유지하셔도 청약 자격 자체는 유지되지만, 공공분양 당첨을 노리는 분이라면 25만 원 증액이 필수적입니다.)
3. 과거 청약예금·부금·청약저축의 '종합저축 전환' 혜택
2009년 이전에 가입했던 구형 통장(청약예금, 청약부금, 청약저축)을 보유하고 계신 분들은 즉시 종합저축으로 갈아타야 합니다.
- 과거 통장의 한계:
- 청약저축: 공공분양만 가능
- 청약예금/부금: 민영주택만 가능 (공공분양 3기 신도시 청약 불가)
- 전환 시 3대 혜택:
- 기존 납입 실적 100% 승계: 가입 기간과 기존 인정 금액을 단 1원도 깎지 않고 신규 종합저축으로 그대로 이어받습니다.
- 모든 주택 청약 가능: 공공주택과 민영주택(아파트)을 가리지 않고 자유롭게 청약 기회가 열립니다.
- 금리 혜택: 과거 동결되어 있던 낮은 금리에서 인상된 최신 종합저축 금리(최대 연 3.1% 수준)가 적용됩니다.
4. 연말정산 소득공제 한도 300만 원과의 완벽한 시너지
월 25만 원 증액은 공공분양 가점뿐만 아니라 직장인의 연말정산 환급금에도 직접적인 혜택을 줍니다.
- 연간 납입 한도: 월 25만 원 × 12개월 = 연간 정확히 300만 원
- 소득공제 혜택: 무주택 세대주(총급여 7,000만 원 이하)는 납입 금액의 40%(연 최대 120만 원)를 근로소득에서 공제받습니다.
- 즉, 월 25만 원을 넣으면 당첨 확률을 극대화하면서도 연말정산 소득공제 법정 한도인 300만 원을 100% 꽉 채워 돌려받는 일석이조의 절세 효과가 완성됩니다.
5. 자주 묻는 질문 (FAQ)
Q1. 민영주택(래미안, 자이 등)만 노리는데도 25만 원을 넣어야 하나요?
민영주택은 매월 납입한 '금액'을 보지 않고, 오직 '가입 기간(12년)'과 '예치 기준금액(서울 기준 300만1,500만 원)'만 봅니다. 따라서 민영주택 청약만 목표로 하신다면 굳이 매달 25만 원씩 넣지 않고 최소 인정액(2만 원)만 유지하거나 일시금으로 예치금을 채워두셔도 충분합니다.
Q2. 기존 통장을 전환하면 어디서 신청하나요?
기존에 통장을 개설했던 해당 은행 영업점을 직접 방문하거나, 해당 은행의 공식 모바일 뱅킹 앱 내 '주택청약 전환' 메뉴를 통해 비대면으로 간편하게 전환 신청이 가능합니다.
주택청약 제도의 개편은 준비된 무주택자에게 더 빠르고 확실한 내 집 마련의 기회를 제공합니다. 지금 바로 은행 앱을 열어 내 청약통장의 종류와 납입 금액을 점검하시고 25만 원 증액을 실천해 보시기 바랍니다.